Seguro de carga internacional: por qué es clave y qué cubre realmente
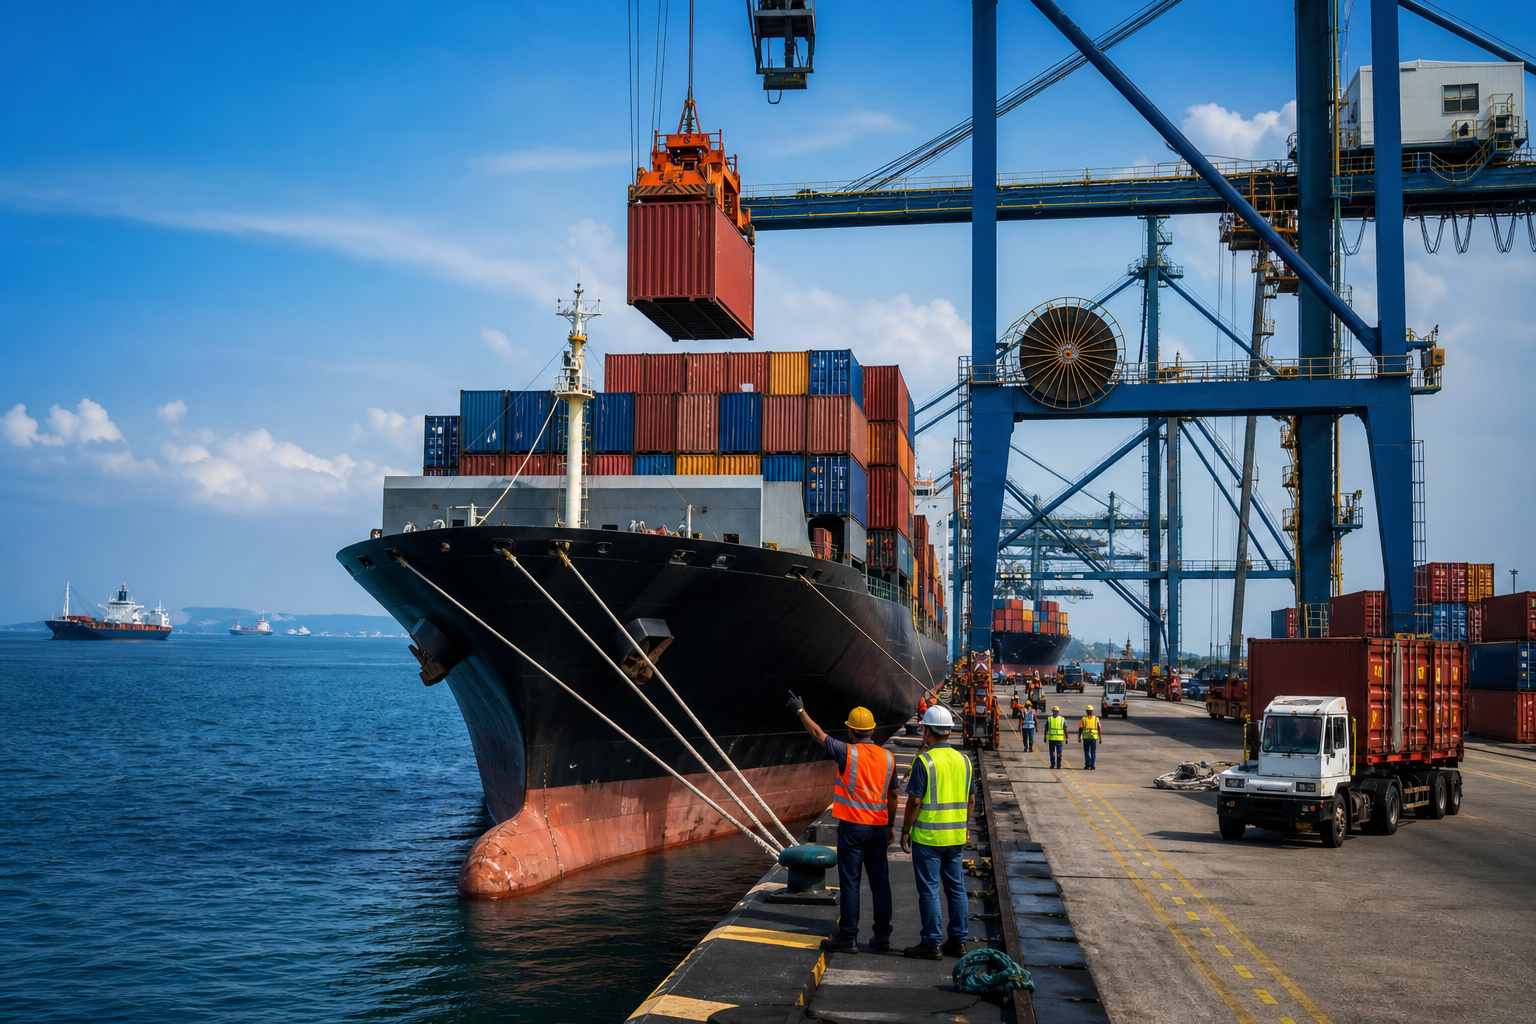
TABLE OF CONTENTS
Escucha la transcripción
10:54
En una operación de comercio exterior, transportar una mercancía implica mucho más que contratar un flete. Durante el trayecto, la carga puede pasar por fábricas, bodegas, camiones, terminales portuarios, buques, aeropuertos y distintos puntos de manipulación antes de llegar a destino, y cada etapa representa un riesgo: daños por mala manipulación, humedad, incendio, accidente o robo.
Aunque los contratos de transporte establecen responsabilidades para los distintos actores de la cadena, la responsabilidad del transportista no necesariamente equivale al valor total de la mercancía. Por eso, el seguro de carga internacional cumple un papel fundamental: protege el interés económico de las mercancías y transfiere al asegurador riesgos que, de otro modo, asumiría directamente el importador o exportador.
Pero contratar un seguro no significa que cualquier pérdida estará automáticamente cubierta. El alcance real de la protección depende de la póliza, las cláusulas contratadas, las exclusiones, el valor asegurado y las condiciones específicas de la operación.
¿Qué es el seguro de carga internacional?
Es un contrato mediante el cual una aseguradora asume determinados riesgos asociados a la pérdida o daño de mercancías durante un transporte internacional, a cambio del pago de una prima. Puede utilizarse para operaciones marítimas, aéreas, terrestres o multimodales, protegiendo la carga durante distintos tramos del recorrido.
En una importación marítima, por ejemplo, el recorrido puede involucrar:
- Transporte terrestre desde la fábrica hasta el puerto de origen.
- Manipulación y almacenamiento en terminal, y carga a bordo del buque.
- Transporte marítimo, eventuales transbordos y descarga en destino.
- Transporte terrestre hasta la bodega del importador.
El seguro permite gestionar financieramente los riesgos de ese recorrido, pero la cobertura exacta dependerá de lo establecido en la póliza.
¿Por qué es importante asegurar una carga internacional?
Uno de los principales errores al planificar una importación es asumir que, si ocurre un problema durante el transporte, la naviera, aerolínea o transportista deberá compensar el valor completo de la mercancía. La realidad es más compleja: los convenios que regulan el transporte internacional establecen distintos límites de responsabilidad para los transportistas.
Además, el seguro de carga y el seguro de responsabilidad del transportista son conceptos diferentes: uno cubre la pérdida o daño de la carga, y el otro la responsabilidad legal del transportista. Esto significa que una empresa puede tener un reclamo contra el transportista y, aun así, no recuperar necesariamente el 100% del valor comercial de la mercancía.
¿Qué riesgos puede cubrir un seguro de carga?
No todos los seguros de carga ofrecen la misma protección: la cobertura dependerá de las condiciones contratadas y de las cláusulas incorporadas a la póliza. En el mercado internacional son especialmente conocidas las Institute Cargo Clauses (ICC), utilizadas como referencia para estructurar los distintos niveles de cobertura: las cláusulas A, B y C.
Cláusula A: la cobertura más amplia
La ICC (A) ofrece la cobertura más amplia de las tres modalidades. Cubre, en términos generales, los riesgos de pérdida o daño a la mercancía, salvo aquellos expresamente excluidos. También contempla ciertas coberturas asociadas a avería gruesa y gastos de salvamento. Esto no significa, sin embargo, que cubra cualquier circunstancia: entre sus exclusiones habituales están la conducta dolosa del asegurado, el desgaste normal, el embalaje inadecuado, el vicio propio de la mercancía y las demoras, salvo excepciones específicas. Por eso, incluso bajo una cobertura denominada "All Risks", es indispensable revisar las exclusiones.
Cláusula B: una cobertura intermedia
La ICC (B) ofrece una protección menor que la cláusula A y se basa en una lista determinada de riesgos cubiertos. No basta con demostrar que la mercancía sufrió un daño durante el transporte: el siniestro debe corresponder a uno de los riesgos contemplados. Puede ser suficiente para ciertas mercancías, pero la elección debe considerar el producto, la ruta y el medio de transporte.
Cláusula C: cobertura más limitada
La ICC (C) presenta el nivel de cobertura más acotado y se concentra en riesgos específicamente enumerados. Esta diferencia es especialmente relevante cuando el seguro forma parte de un contrato de compraventa internacional: bajo CIF Incoterms® 2020, el vendedor debe contratar como mínimo la cobertura ICC (C), salvo que las partes acuerden algo distinto. Por eso, comprar bajo CIF no significa automáticamente que la mercancía esté protegida contra todos los riesgos.
Te podría interesar: Incoterms 2020: la guía completa (con PDF descargable)
¿El seguro cubre robos, daños, pérdidas y retrasos?
Un seguro con cobertura amplia puede proteger frente a eventos que afecten físicamente a la mercancía, aunque determinadas situaciones pueden quedar excluidas o requerir coberturas adicionales. Guerra y huelgas, por ejemplo, suelen tratarse mediante cláusulas específicas, algo especialmente relevante en rutas expuestas a conflictos geopolíticos o bloqueos.
Los retrasos son otro punto que las empresas deben revisar: en términos generales, daño o pérdida de la mercancía y retraso en la entrega no son lo mismo. Las ICC (A), por ejemplo, excluyen expresamente las pérdidas o gastos causados por demora, incluso cuando esta sea consecuencia de un riesgo asegurado. Si un buque se retrasa y la empresa pierde una venta o incurre en costos comerciales, no necesariamente podrá reclamar esos perjuicios bajo un seguro tradicional de carga. Por eso es fundamental diferenciar entre:
- Daño físico a la mercancía.
- Pérdida total o parcial de la carga.
- Gastos extraordinarios asociados a un siniestro cubierto.
- Pérdidas financieras derivadas exclusivamente de una demora.
¿Qué ocurre si existe una avería gruesa?
La avería gruesa se produce cuando, ante una situación extraordinaria, se realizan sacrificios o gastos intencionales y razonables para preservar el buque, la carga y el resto de los intereses de una aventura marítima común. Las coberturas de carga pueden contemplar la participación del asegurado en estos gastos; la ICC (A), por ejemplo, incorpora esta protección. Para un importador, esto es relevante porque una declaración de avería gruesa puede generar obligaciones económicas incluso cuando la mercancía no haya sufrido daños físicos.
¿Quién debe contratar el seguro: importador o exportador?
La respuesta depende de las condiciones comerciales pactadas entre las partes. No hay que asumir que, porque el proveedor está a cargo del transporte, también está protegiendo adecuadamente la mercancía: la empresa debe revisar el Incoterm, la póliza y el nivel de cobertura antes de embarcar.
¿Cuánto cuesta y qué valor se debe asegurar?
El precio depende de múltiples variables y no existe una tarifa universal: el valor y tipo de mercancía, el medio de transporte, la ruta, el historial de siniestros, el nivel de cobertura y los deducibles influyen en la prima.
La suma asegurada, por su parte, debe estar alineada con el interés económico que se busca proteger. En operaciones bajo CIF, las reglas Incoterms® 2020 establecen que el seguro debe cubrir como mínimo el precio del contrato más un 10%, es decir, 110% del valor, salvo que las partes acuerden otra cosa.
¿Qué relación tiene el seguro con el valor aduanero?
En Chile, el valor CIF considera FOB + flete + seguro. Cuando existe un contrato de seguro, se incorpora la prima correspondiente; si no existe, la normativa aduanera contempla reglas específicas para determinar el monto a efectos de valoración.
¿Qué hacer si ocurre un siniestro?
Ante un daño o pérdida, es recomendable:
- Informar rápidamente a la aseguradora o al intermediario correspondiente.
- Registrar fotográficamente el estado de la mercancía y su embalaje.
- Conservar documentos comerciales y de transporte.
- Solicitar una inspección o survey cuando corresponda, y evitar disponer de la mercancía dañada sin autorización.
Una decisión estratégica, no solo un costo
El seguro suele verse como un costo adicional. Sin embargo, desde una perspectiva de gestión de riesgos, es una herramienta para proteger el capital de trabajo y reducir la exposición financiera de una empresa, especialmente al transportar mercancías de alto valor, productos frágiles o cargas perecederas. Una empresa que importa un contenedor por US$50.000, por ejemplo, puede considerar pequeño el costo de una póliza frente a la posibilidad de perder parte de esa inversión durante el tránsito.
¿Cómo elegir un seguro de carga internacional?
La elección debería comenzar por analizar la operación, no por comparar solo primas. Antes de contratar, conviene revisar qué mercancía, ruta y medios de transporte intervendrán; qué riesgos son más relevantes y qué cobertura y exclusiones tiene la póliza; y qué procedimiento debe seguirse ante un siniestro. En otras palabras, el mejor seguro no es el de la prima más baja, sino el que ofrece la relación adecuada entre cobertura, riesgo y costo para la operación específica.
Conclusión
El seguro de carga internacional es una herramienta fundamental para gestionar los riesgos financieros del transporte de mercancías. Sin embargo, contratar un seguro no significa que toda pérdida estará cubierta: la protección real depende de la póliza, las cláusulas, las exclusiones, el valor asegurado, el Incoterm y las características de la operación.
Entender la diferencia entre las coberturas ICC A, B y C, saber qué ocurre frente a una avería gruesa y distinguir entre daño físico y pérdidas por demora permite tomar decisiones más informadas en un comercio internacional cada vez más expuesto a riesgos operativos, climáticos y geopolíticos.
Sobre KLog.co
KLog.co es la principal compañía tecnológica para el transporte internacional de carga en Latinoamérica, la cual a través de su plataforma digital ha logrado entregar visibilidad completa y control del proceso de importaciones y exportaciones para empresas de todos los tamaños y rubros. A través de su innovador software es posible fusionar todos los pasos de la cadena de suministro, teniendo capacidad total de gestión y visibilidad del transporte de mercancías, aun si tienes movimientos con otros agentes de carga.
Conoce más en KLog.co